ファミリー向け賃貸の家賃目安は?趣味費確保まで考えた無理のない住まい選び
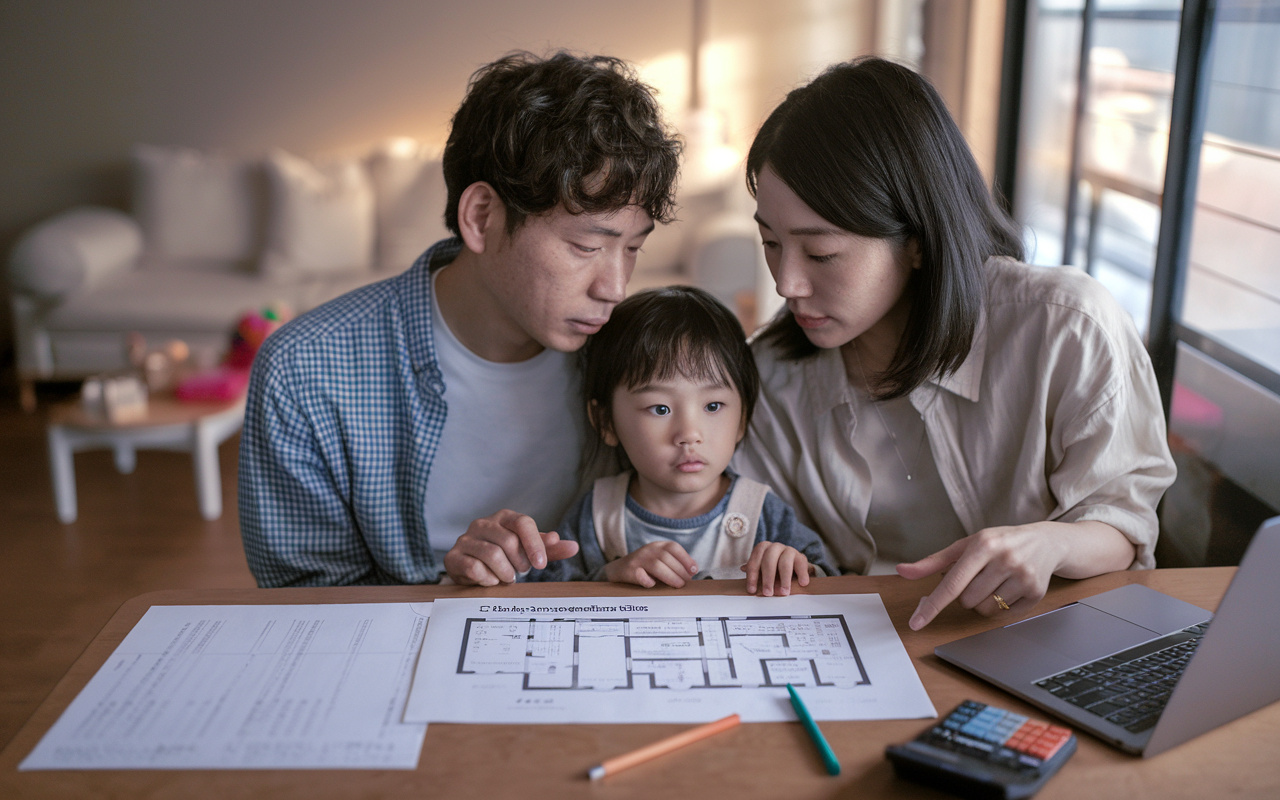
毎月の家賃が家計を圧迫している気がするけれど、子どもの教育費や趣味費も大切にしたい。
そんなファミリー向け賃貸を検討中の子育て世帯に向けて、手取り収入に対する家賃目安と、無理なく趣味費を確保するための考え方を整理しました。
家賃だけでなく管理費や駐車場代を含めた住居費全体をどう設定するかで、将来の貯蓄や日々の楽しみ方は大きく変わります。
この記事では、公的データを踏まえた支出構造のポイントから、世帯収入別のシミュレーションまで、固定費を見直したい方がすぐに実践しやすい家賃の決め方を分かりやすく解説していきます。
まずは今の住まいに支払っている金額が、本当に自分たちのライフスタイルに合っているか一緒に確認していきましょう。
子育てファミリー向け家賃目安と基本ルール
一般的に家賃の目安は「手取り収入の約3分の1」とされてきましたが、近年は物価上昇や教育費の増加を踏まえ、手取りの約20~25%に抑える考え方も広がっています。
UR都市機構の情報でも、以前は「収入の3分の1」が定説だったものの、現在は「収入の4分の1程度」に抑える方法が紹介されており、無理のない水準を重視する流れがうかがえます。
特に子育て世帯では、保育料や習い事、将来の学費などの負担が長期にわたって続くため、家賃を手取り30%近くまで引き上げると家計が圧迫されやすくなります。
そのため、手取りの20~25%をひとつの基準にしつつ、ボーナスの有無や共働きかどうかなど、自分の家庭の収入構造を踏まえて慎重に検討することが大切です。
家賃の目安を考える際には、「家賃そのもの」だけでなく、管理費や共益費、駐車場代などを合計した「住居費」の総額で見ることが重要です。
賃貸情報では、家賃とは別に管理費・共益費が月数千円から数万円程度かかる物件も多く、LIFULL HOME'Sなどの大手不動産ポータルのデータでも、賃料に加えて管理費が設定されている物件が一般的です。
また、車を利用する世帯では駐車場代が毎月の負担となり、結果として「想定よりも高い住居費」になってしまうケースが少なくありません。
そのため、子育てファミリーが住まいを選ぶときは、毎月の出費として実際に口座から出ていく「合計の住居費」が手取り収入の何割になるかを確認し、無理のない範囲かどうかを見極めることが欠かせません。
住居費を抑えることができれば、その分を貯蓄や教育費、趣味費に回す余力が生まれ、家計全体の安定につながります。
楽天カードが公開している家賃目安に関する解説でも、家賃は手取り収入とのバランスを取りながら、固定費や娯楽費を含めた家計全体から逆算して考える方法が示されており、趣味やレジャーの費用を確保する視点の大切さがうかがえます。
一方で、家賃を抑えようとするあまり、通勤や通学に時間がかかり過ぎたり、生活利便性が低くストレスがたまりやすい住環境を選んでしまうと、時間や体力の消耗が大きくなってしまいます。
したがって、子育てファミリーにとっては「家賃をできるだけ下げる」ことだけを目的にするのではなく、暮らしやすさとのバランスを意識しながら、家賃を抑えるメリットと抑えすぎることによるリスクを整理して検討することが重要です。
| 確認したい項目 | 目安と考え方 | 子育て世帯の注意点 |
|---|---|---|
| 家賃割合 | 手取り20~25%目安 | 教育費増加を見越す |
| 住居費の範囲 | 家賃+管理費等合計 | 駐車場代も必ず計上 |
| 生活の質 | 通勤時間や利便性重視 | 抑えすぎで負担増に注意 |
総務省データから見る子育て世帯の支出構造
総務省統計局の「家計調査」は、全国の世帯を対象に収入と支出の実態を毎月把握している公的調査です。
最新の結果では、二人以上の世帯の消費支出に占める割合は、おおまかに食料が約3割、住居が1割弱、教育関係費は子どものいる世帯で40代前後にかけて比重が高まる傾向が示されています。
また、「家計簿からみたファミリーライフ」では、子育て期には住居費と教育費の双方が重くなりやすいことが整理されており、家計全体の配分を意識する重要性が読み取れます。
このように、公的データを押さえることで、子育て世帯の支出構造の大枠をつかみやすくなります。
家計調査の二人以上の世帯データをみると、消費支出全体に占める食料の構成比は約30%前後で高い水準が続き、物価上昇の影響もあって家計を圧迫しやすい項目になっています。
一方で、住居の構成比は1割弱で推移しており、持ち家と賃貸の混在という統計上の性質から、実感より低く見える点に注意が必要です。
さらに、教育関係費は全体に占める割合そのものは1割に満たないものの、子どもの年齢が上がるほど金額が増え、特定の年代の家計を大きく左右します。
このため、子育て世帯では、食費と教育費を考慮したうえで、住居費をどの程度に抑えるかを検討することが欠かせません。
同じく家計調査の結果からは、保険医療や交通・通信などの支出も含めた全体像を確認することができます。
例えば、保険医療や社会保険料などの負担が重い世帯では、家賃と食費に加えてこれらの固定的な支出がかさんで、貯蓄や趣味費に回せるお金が小さくなりがちです。
また、趣味・娯楽関係の支出は、景気や家計の状況に応じて増減しやすい項目であり、固定費をどこまで抑えられるかが余裕の差として表れます。
したがって、子育て世帯が趣味費やレジャー費を確保するには、公的データで示される支出構成を参考にしながら、自分たちの家計のどこに比重を置くかを意識することが大切です。
| 主な費目 | 家計調査の位置づけ | 子育て世帯でのポイント |
|---|---|---|
| 住居費 | 消費支出の約1割弱 | 家賃水準と持ち家の違いに注意 |
| 食費 | 消費支出の約3割前後 | 物価上昇で増えやすい支出 |
| 教育関係費 | 特定年代で比重が上昇 | 進学期に向け計画的な準備 |
趣味費を確保するためのファミリー向け家賃シミュレーション
まずは世帯の手取り収入ごとに、住居費と趣味費の大まかな配分を考えることが大切です。
家賃は手取り収入の約3割を上限とする考え方が一般的ですが、子育て世帯では教育費や食費の負担が大きくなるため、住居費を2割台に抑えると趣味費を取りやすくなります。
例えば手取り25万円なら住居費5万〜6万円台、手取り30万円なら6万〜8万円台、手取り35万円なら7万〜9万円台をおおよその目安として、残りから食費や教育費、趣味費を振り分けるイメージです。
このように、最初に「住居費の上限」と「趣味費として確保したい金額」を決めておくと、物件選びの基準が明確になります。
同じ手取り額でも、共働きか片働きか、車を所有するかどうか、子どもの人数によって、無理なく払える家賃の水準は変わります。
総務省の家計調査では、二人以上の世帯では食料や教育などの支出割合が高く、子どもの成長とともに教育関係費が増える傾向が確認されています。
車を所有している場合はガソリン代や自動車関連費が固定費として重なりやすく、その分住居費を抑えないと趣味費を確保しにくくなります。
共働きで世帯収入に余裕があっても、将来の教育費や貯蓄を重視するなら、住居費の割合を下げて趣味費や貯蓄に回す選択も検討しやすくなります。
教育費や将来の貯蓄も考慮しながら、どの水準の家賃なら長く払い続けられるかを検討することが重要です。
家賃の目安については、手取りの3割程度を上限としつつ、貯蓄や娯楽費を確保するために2割台前半まで下げる考え方も紹介されています。
具体的には、毎月の手取りから最低限確保したい貯蓄額と教育費、生活必需品の費用を引き、そのうえで趣味費として残したい金額を先に決めます。
残った金額の範囲内で家賃と管理費などを合わせた住居費を設定すると、家計全体のバランスを保ちやすく、無理のない「適正な家賃ゾーン」を見つけやすくなります。
| 世帯手取り収入 | 住居費の目安 | 趣味費を確保する工夫 |
|---|---|---|
| 手取り25万円前後 | 住居費5万〜6万円台 | 外食を減らし小さな貯蓄 |
| 手取り30万円前後 | 住居費6万〜8万円台 | 通信費見直しで趣味費 |
| 手取り35万円前後 | 住居費7万〜9万円台 | 保険整理し教育費と両立 |
固定費を見直して趣味費を生み出す住まい選びのコツ
趣味費を確保しながら無理なく暮らすには、まず住まいにかかる固定費の中身を整理することが大切です。
家賃は手取り収入の1/4~1/3程度を目安とする考え方が広く紹介されており、家計全体に余裕を持たせるためには、できる限り1/4に近づける工夫が有効とされています。
一方で、総務省の家計調査では、2人以上の勤労者世帯における住居費の割合は支出全体の中で比較的低い水準にとどまっており、他の支出も含めたバランスが重要であることが分かります。
家賃を下げても暮らしの満足度を落としにくくするためには、立地・広さ・設備の優先順位を決めることが有効です。
LIFULL HOME'Sの調査では、実際に選ばれた住まいの条件として、家賃よりも通勤や買い物の利便性が重視される傾向が見られ、生活のしやすさが満足度に直結しやすいことがうかがえます。
そのため、例えば通勤時間を短くして交通費や外食費を抑える、必要十分な広さにとどめて家賃を抑えるなど、日々の行動と費用の関係を意識した住まい選びが求められます。
また、趣味費を生み出すには、住居費だけでなく通信費や保険料など他の固定費も含めて見直すことが欠かせません。
家賃の目安について解説する各種記事では、家賃だけを基準にせず、食費や保険料などを含めた固定費全体から逆算して住居費の上限を決める方法が推奨されています。
さらに、進学や転職など将来のライフイベントを踏まえて、収入が変動した場合でも支払い続けられる水準かどうかを点検し、定期的に家計と住まいを見直すことで、長期的に趣味費を確保しやすい家計構造を整えやすくなります。
| 見直し項目 | 重視するポイント | 趣味費への効果 |
|---|---|---|
| 家賃・管理費 | 手取りの1/4前後 | 毎月の固定費圧縮 |
| 立地・交通 | 通勤時間と交通費 | 移動費と時間の節約 |
| 通信費・保険料 | 不要な契約の整理 | 固定費の恒常的削減 |
| 将来の収支計画 | 収入変動時の余裕 | 趣味費の長期安定 |
まとめ
子育てファミリーの賃貸は、家賃だけでなく管理費や駐車場代を含めた「住居費」を手取りの20~30%前後に抑えることが、趣味費や貯蓄を守る大切なポイントです。
固定費がふくらむと、教育費やレジャー費が削られやすく、心のゆとりも失われがちです。
一方で、家賃を下げすぎて通勤や生活が不便になると、時間やストレスという見えないコストが増えることもあります。
わが家の手取り額や働き方、車の有無、今後のライフイベントを整理しながら、「無理なく続けられる家賃ゾーン」を一緒に考えてみませんか。
当社では、家計バランスと趣味費の両立を意識した住まい選びを個別にサポートしています。
「うちはいくらまでが適正?」と迷われたら、どうぞお気軽にご相談ください。