転職や病気リスク考慮した住宅購入?将来不安に備える無理のない買い方
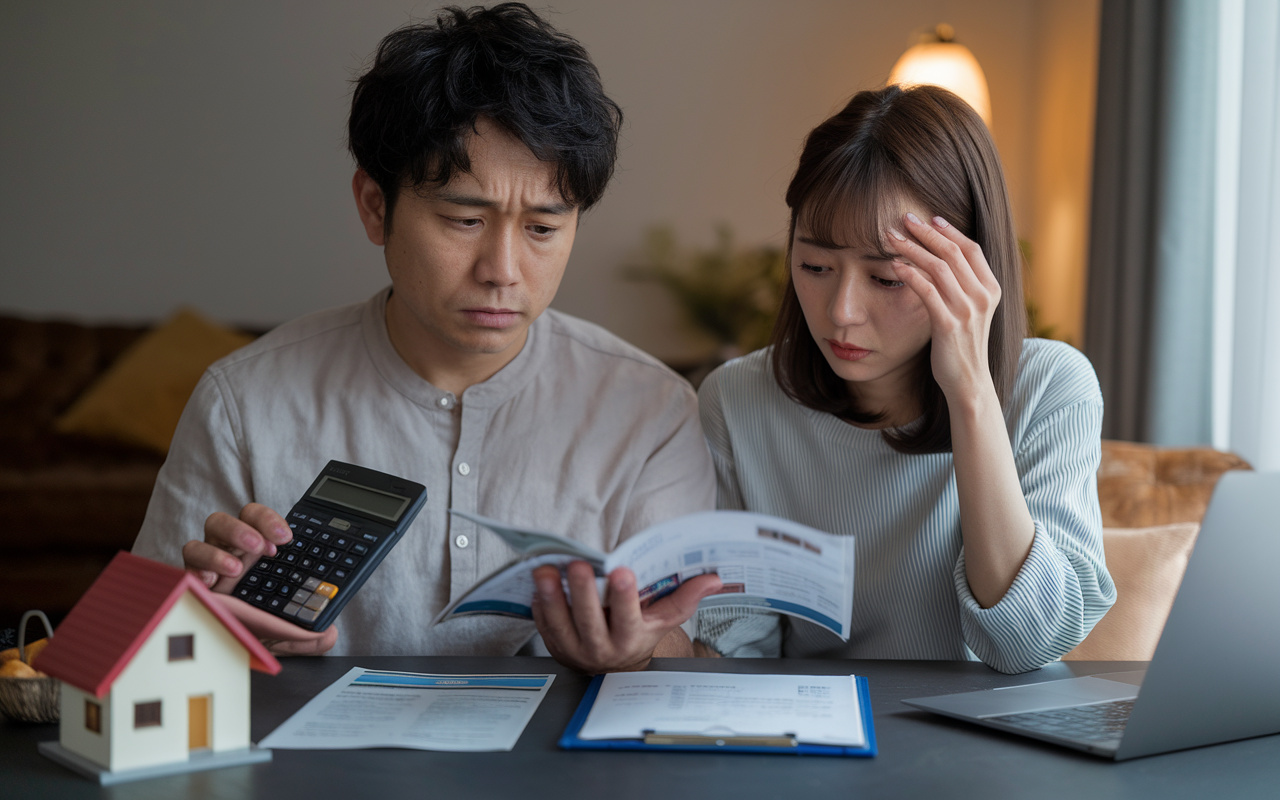
転職の予定があったり、病気への不安を抱えながら、住宅購入を検討していませんか。
将来の収入リスクを無視したまま高額な住宅ローンを組んでしまうと、数年後の転職や体調不良、家族の介護といった変化が、家計全体を一気に圧迫する可能性があります。
その一方で、住まいがあることで得られる安心感や、家賃支払いから解放されるメリットも確かに存在します。
だからこそ、今は買うべきか、それとも数年待つべきかを、冷静に見極めることが大切です。
本記事では、転職や病気などのリスクを具体的に整理しながら、住宅ローン審査や団体信用生命保険、家計シミュレーションの考え方を一つずつ分かりやすく解説していきます。
将来の不安をきちんと織り込んだうえで、無理のない住宅購入を目指すためのヒントとして、ぜひ最後まで読み進めてみてください。
転職や病気など収入リスクと住宅購入
住宅ローンを組む期間は20年から35年と長期になるため、その間に転職や失業、病気、家族の介護といった収入の変動リスクが生じる可能性は高いです。
実際に、住宅ローン返済が苦しくなった理由として、収入減少やボーナス減額を挙げる利用者は少なくありません。
また、生命保険文化センターの調査でも、病気やけがによる収入減少を家計上の大きな不安として挙げる世帯が多いとされています。
そのため、住宅購入を考える際には、現在の年収だけでなく、将来の収入リスクを具体的に洗い出しておくことが重要です。
こうした収入リスクは、住宅ローンの返済負担だけでなく、生活費全体のバランスにも直結します。
住宅金融支援機構の調査では、返済負担感が「大きくなった」と感じる理由の中に、自身の収入が増えない、あるいは減ったことを挙げる人が一定数います。
収入が減少したときに、返済額を下げる手続きには時間がかかる一方で、生活費や教育費などの支出はすぐには減らせないことが多いです。
したがって、ライフプラン全体の中で、住宅ローン返済が家計を圧迫し過ぎない水準かどうかを事前に検討しておく必要があります。
将来の収入がどうなるかを正確に予測することはできないため、「万一収入が減った場合でも返済を続けられるか」という視点で購入判断を行うことが大切です。
具体的には、一定期間の収入減少やボーナスカットを想定しても、家計が赤字にならないかを試算してみるとよいでしょう。
また、転職の予定や健康上の不安がある場合には、あえて購入時期を少し待ち、状況が落ち着いてから検討する選択肢もあります。
「今すぐ買うか、一定期間様子を見るか」を比較し、家計と心理的な安心感の両面から無理のない結論を導くことが重要です。
| 収入リスクの種類 | 家計への主な影響 | 住宅購入時の検討ポイント |
|---|---|---|
| 転職・失業 | 手取り減少・収入不安定 | 返済負担率の余裕確保 |
| 病気・けが | 医療費増加・休業による減収 | 保障内容と貯蓄残高確認 |
| 介護離職など | 就労制限・介護費の追加負担 | 長期的な支出増の試算 |
転職を見据えた住宅ローン審査とタイミング
住宅ローン審査では、勤続年数・雇用形態・年収などの就業状況が総合的に確認されます。
国土交通省の調査では、多くの金融機関が審査項目として勤続年数や年収を重視していることが示されており、特に勤続年数は約9割以上の金融機関が考慮しているとされています。
一般的には勤続年数が長く、安定した雇用形態と継続的な収入があるほど、返済能力が高いと評価されやすくなります。
そのため、転職によって勤続年数が短くなったり、収入が不安定に見える状況になると、審査で慎重に見られる可能性が高まります。
それでは、転職と住宅購入のどちらを先にするかという点が大きな検討材料になります。
一般に、同じ勤務先で一定期間働き、収入水準が安定している段階で住宅ローン審査を受ける方が、有利と評価されやすい傾向があります。
一方で、転職によって年収増加やキャリアアップが見込まれる場合には、転職後に収入実績が一定期間積み上がってから申込みを行う選択肢もあります。
審査では、直近の収入や雇用の継続性が重視されるため、自身の転職理由や新しい職場の安定性も踏まえて、申込みの時期を見極めることが大切です。
また、転職リスクを踏まえると、返済期間や借入額、頭金の設定も慎重に検討する必要があります。
住宅金融支援機構などの調査では、返済期間中に転職を経験する世帯も一定数存在しており、収入変動が起きる前提で資金計画を立てることの重要性がうかがえます。
具体的には、返済比率にゆとりを持たせるために借入額を抑える、ボーナス返済に過度に依存しない、頭金を多めにして毎月返済額を軽くするなどの工夫が考えられます。
こうした工夫により、転職による一時的な収入減や働き方の変化があっても、無理なく返済を続けやすい状況をつくることができます。
| 検討項目 | 転職前に重視する点 | 転職後に重視する点 |
|---|---|---|
| 勤続年数 | 同一勤務先での安定実績 | 新勤務先での在籍期間 |
| 年収水準 | 直近年収の継続性 | 新しい給与水準の定着 |
| 返済計画 | 借入額を抑えた計画 | 収入変動に耐える返済負担 |
病気リスクと団体信用生命保険・保障のチェックポイント
病気やケガで長期間働けなくなると、毎月の収入が減少したり途絶えたりする一方で、住宅ローンの返済は続きます。
住宅金融支援機構では、返済が困難になった場合の相談窓口や返済方法の変更制度を設けていますが、元本が急に減るわけではないため、家計への負担は残ります。
そのため、就業不能となった場合の生活費や医療費をどう確保し、どの程度なら返済を続けられるかを事前に把握しておくことが大切です。
こうした影響を具体的にイメージしておくことで、無理のない借入額や返済期間を考えやすくなります。
団体信用生命保険は、住宅ローン利用者が死亡または所定の高度障害状態になったときに、残っているローン残高相当の保険金が金融機関に支払われ、ローンが弁済される仕組みです。
一般的な団体信用生命保険では、死亡と高度障害が主な保障範囲であり、病気やケガで働けなくなっただけでは保険金が支払われないことが多い点に注意が必要です。
近年は、がんや三大疾病、就業不能状態まで保障範囲を広げた特約付き商品もみられますが、保障内容や条件、上乗せされる金利などは商品ごとに異なります。
そのため、どの状態になればローン残高がゼロになるのかを、約款やパンフレットで具体的に確認しておくことが重要です。
病気による入院や長期療養が必要になると、医療費だけでなく食費や水道光熱費などの生活費もかかり続けるため、貯蓄と保険の両面から備える必要があります。
生命保険文化センターの調査では、将来の医療や介護、老後の生活に対する不安を感じている人が多く、生活保障準備の充足感が十分ではないという結果が示されています。
住宅ローン返済と並行して医療保険や就業不能保障、緊急時に取り崩せる貯蓄額を確認し、数か月分の生活費と返済額をカバーできるかを目安に点検するとよいでしょう。
こうした確認を通じて、病気リスクが現実化しても生活水準を大きく落とさずに返済を続けられる体制づくりを意識することが大切です。
| 確認項目 | 主な内容 | 住宅購入前の対応 |
|---|---|---|
| 病気時の収入源 | 傷病手当金や貯蓄 | 収入減少期間を試算 |
| 団体信用生命保険 | 死亡と高度障害の保障範囲 | 特約の有無と条件確認 |
| 医療費と生活費 | 入院費と日常支出 | 保険と貯蓄の不足点把握 |
転職や病気リスクを踏まえた無理のない購入判断
まず、転職や病気による収入減少を前提にして、住宅ローン返済負担率を数値で把握することが大切です。
住宅金融支援機構の調査では、年収に対する年間返済額の割合が高いほど、返済に不安を感じる人の割合が増える傾向があります。
一般に、年収に対する年間返済額の割合はおおむね20%台前半までに抑えると、家計のゆとりを確保しやすいとされています。
そのうえで、手取り収入が一時的に10~20%減少した場合でも生活費と貯蓄が維持できるかを、具体的な金額で試算しておくことが重要です。
次に、購入予算の上限と、精神的に負担を感じずに暮らせる「無理のないライン」を区別して考えることが必要です。
民間住宅ローンの実態調査では、借入額の目安として年収の5~7倍程度までが利用実績として多く見られますが、これは必ずしも全員にとって適切というわけではありません。
教育費や老後資金、万一の医療費を含めた将来支出を見積もり、毎月の貯蓄額を確保したうえで残る金額から逆算して返済額を決めると、安全度が高まります。
その結果、金融機関が示す最大借入可能額よりも1~2割程度低い水準を自分なりの上限とする考え方も有効です。
最後に、今購入するか、数年待つかを判断する際には、今後の働き方や健康状態に関する不安度と、現在の住環境への不満度を整理することが役立ちます。
転職を予定している場合や、収入が不安定になりやすい時期には、頭金を増やす期間として一定期間見送る選択も検討できます。
一方で、家賃負担が重く感じられ、長期的に住み続ける意向が明確であれば、将来リスクに備えた十分な生活防衛資金と保障を確認したうえで購入に踏み切る判断もあります。
このように、感情だけでなく、数値や具体的な条件を書き出して比較することで、後悔しにくい購入タイミングを見極めやすくなります。
| 確認項目 | 無理のない目安 | 見直しのポイント |
|---|---|---|
| 返済負担率 | 年収の20%台前半 | 収入減少時も継続可能 |
| 借入総額 | 最大借入額の8~9割 | 教育費と老後資金優先 |
| 生活防衛資金 | 生活費の6か月~1年分 | 病気や失業時の備え |
まとめ
転職や病気などのリスクを踏まえた住宅購入では、「今払えるか」だけでなく「将来も無理なく払えるか」を見通すことが大切です。
収入減や医療費の増加を想定し、返済比率や貯蓄、保障内容を総合的に確認しておくことで、家計へのダメージを小さくできます。
また、購入のタイミングや予算の上限を冷静に決めることで、住まいと安心の両方を守りやすくなります。
当社では、転職や病気リスクを含めたライフプランシミュレーションを行い、お客さまに合った無理のない住宅購入プランをご提案しています。
将来まで安心して暮らせるか不安を感じている方は、ぜひ一度ご相談ください。